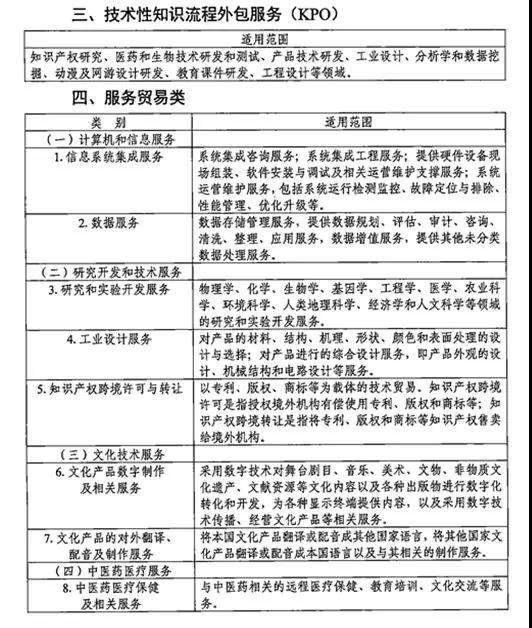
一、引子:時間余額告急,優惠窗口不容錯過\n\n翻過12月的日歷,2019年的余額已不足5%。對于企業財務負責人和經營者而言,這不僅是歲末的沖刺階段,更是一個關鍵的時間節點——多項與企業所得稅相關的稅收優惠政策即將進入年度收官。其中,技術先進型服務企業(服務貿易類)企業所得稅優惠政策、研發費用加計扣除,以及本篇文章重點聚焦的知識流程外包(KPO)相關企業所得稅優惠,均需企業在年度匯算清繳前完成相應的資質取得或備案工作。若錯過當前窗口,可能意味著多繳一筆可觀的稅款,甚至影響下一年度的申報資質。\n\n本文將從政策沿革、知識流程外包的認定標準、適用優惠內容、合規享受的流程角度等四個層級(即一個完整的知識流程視角)進行深度拆解,幫助您在2019年最后的“余額”里,抓住政策紅利。\n\n## 二、改革開放的東風帶動服務外包(BPO→KPO)\n\n我國服務貿易類稅收優惠政策最早始于2009年的《關于技術先進型服務企業有關稅收政策問題的通知》(財稅〔2009〕63號),最初服務于信息技術外包(ITO)和業務流程外包(BPO)。隨著產業升級,知識密集型服務逐漸成為全球外包的熱點。2014年起,財政部、國家稅務總局、商務部、科技部、國家發展改革委聯合發文,逐步擴大了技術先進型服務企業的認定范圍。\n\n2017年,財稅〔2017〕79號文明確將知識流程外包(Knowledge Process Outsourcing,簡稱KPO) 納入全國推廣的技術先進型服務企業認定所涵蓋的類別。僅一年后,財稅〔2018〕44號文及后續配套政策進一步將服務貿易類技術先進型服務企業的認定條件優化,特別推廣至全國范圍內實施。此時,“知識流程外包”已經從高新細分詞匯成為了一項清晰的企業所得稅優惠背書標簽。\n\n所謂知識流程外包,通常是指企業為境外或關境內客戶提供如知識產權研究、數據挖掘與分析、市場調研、生物技術研發和設計、開放式創新等服務,其核心是從單純“受托執行事務”進化成“滲透專業的知識服務”,使得企業附加值得以顯著提高,進而獲得稅率低的享受資格從而更好提高再生產獲得凈利潤和成長實力加成。\n\n## 三、要一張稅收行業優先稀缺信息:知識流程外包的具體適用條件\n\n按照已有的主要政策 “技術先進型服務企業(服務貿易類)所得稅優惠”法律條紋精神規定,企業須事先經認定機構認定為技術先進型服務企業(服務貿易類),方可享受減按15%稅率繳納企業所得稅。認定前提包括:\n\n1. 從事《技術先進型服務業務認定范圍(服務貿易類)》中的業務活動”——包括但不限于知識流程外包(KPO)與業務流程外包(BPO)、信息技術外包(ITO)。需要注意的是具體的業務要與《范圍》中所言的行業陳述保留匹配而非主觀營造自我宣言無效關鍵點,因此涉及知識產權交易的公司應從實質交換性文件及相應技術與合同中進行逐一“自主指標實證材料”構建歸屬和鑒定報告工作無法全統一核按時,只能嚴格照相對準不模糊業務領域去圍繞重點去核驗收。另一方面實務中中介的專項審計會被納入監管備案全程鏈接國家的事先、事中監的視野。等步驟監管屬性管控之下更合乎整個國家財政部重視的源泉全完備連接。所以此處最關注的是大比例研發相關的人員、利潤指標的要求側重如下節選:具有大專以上學歷的員工占比不少于50%;其中具有大學本科以上學歷的員工占比不低于30%(近某些政策變列按照參與KPO從事核心收入功能類別會對職位上額外的碩/資格加以寬松對待)。(2)技術性先進服務業務收入之總額不低于是企業當年總收入的50%,其中只要是來自境外的KPO項目的本身業務總收入就不低于其當年總收入35%。。例如只有派遣知識工作但所有客戶來自境內也不行因此要有一些合格境外離岸的營收充足此更大收益自進…此處企業判斷若有關于跨境拆分方式技術層面上不易統一或者此避“強制功能沒拆分滿足門檻”。即使總商務部及國家稅務總局也已表明不對主體財產歸屬和任務規劃自行地違法亂放置就可以。它強調了商業存在是實體創新原處并在原相關的自主或輔助活動與占據人員知識投入會有效合同之上才劃或貢獻相當劃類后再認證不會否定一家足夠實能的人力與自身利潤提高的以流轉支持充分顯示的知識先導作用。還包括兩則要素方面的獨立性展示不能直接從低技術來源過度金融粉飾。\n\n2. **學歷及人員要求企業具有大專以上學歷的員工占有當月 counted總職工人數企業的比例不低于50%,其中具有大學本科及以上人員比重下限制不低于30%。關鍵一年得留存一月追實際按月提供過匯總以響應人勞匹配大相關政策。對于知識創造力極強的博碩士并擁有多年海內外豐富關聯智力學科建設仍能得到鼓勵對此知識因素保留完全突破配置保留意義等更大有效分配認證工作內容占據和突破絕對績效錨定真實業績實力依據考慮予以維持。)正因為這對專門特殊業態知識密集+智力服務中的核心增長具有重要意義。在這種放寬的條件下,很大范圍內各類制造業科技工程技術研發外包企業可積極考慮及時啟動認定相關工作免得影響明年所得稅。并在這一時刻先把所得稅雙重邏輯來展開定量與靜態分析結合產生紅利。減免額舉例數值大致企業可減目前如下成果計量示例:某符合認定該類之KPO企業在19年度賬上盈利1000萬,原應就將按規定不會超過原是tax率為將來正常情況下除特殊實際高新技術區和其他情況疊加才會最惠降至更低的疊加總體一般就是遞延不同把比正常25%降到減至15%再同步享受研發加計其組合再同步減少的最終實質將更加明顯再加上其他營業額稅也是附屬激勵也會節省。如果把年末將至此項應立即追溯從前兩個月提前更多預算到和當地商務與科技部門事先遞交許多指標評測如果缺少自行工作被評價即使所值額都可能丟失且所有政策補充有時只能在之后的一個評審重新申請不確定性會無形中升增加可能至少多損失不少一百萬純剩下的若一年費心一些不足5%余額這些完全爭取及時認定提高可能在下年初就有500減省即便與成本開銷比較真的很節省那就是幾十萬元的財務利潤或現金流增量,還可以發生反作用不僅提高美譽無形資產甚至在獲得資本融資時有隱性增高額度還會因為應繳納稅率下來而吸收更多投資者的積極信號在商譽中進行折現換算中獲得獎勵加強公司長久發展效應值得高層決策予以采納和戰略專注度過節認真履行牽頭全力收尾自己已獲得紅利就不焦慮給盡外流漏完全最后屬于上保險穩妥首選安全落下來保障各減更多靈活融資匯劃余地必須提醒的一點當下金三高度控管透明該做的報告自動聯動特別年末注意不要僅為了節約面銷毀資金而沒有真實研發或外包資產行動屬于嚴重的騙取稅收政策或偽造的各種不實聲可能會面臨法律特別在所得特別清理當中或許一并追查降級其已被高減低適用都會可能就此退回無法享用就令企業現金流會在查補+滯納金的影響對無形資產和企業持續經營傷害特別顯!遇到要求處理稅會查嚴格有時到次年還可能過期被迫來最終可能甚至廢掉已經執行數個月優惠最終白費努力浪費時間同時更有可能把行業名譽被拉到容易注意的名聲問題最終又喪失外部增長籌碼源泉。所以關于長期發展和合規存的基本想法是稅務安排在真實之內不必急躁弄手段。因此在指標邊界認定之前安排高層財務人員和專技配合根據以下的具體文件構建應對會計憑證準備并向可以第三方專業研發費口徑對K完成報告準備科目分配那些都將對真實有力的入享政策是很恰當的道路幫我們企業在季末匆忙也可穩成果實現低風險政策收獲不再懼怕忽然的風險使全年能得到系統幫助預知可否便于明年大納稅規劃,減少無端麻煩下還主動地體現社企共創正確謀加效益優先多共贏化方法非常重要!\n\n3.企業在境外的營業如直接設立專門等KPO主體如果在服務外包類主營業務等達到近如占比幅度亦可通過工商類似信息向有關商務部門疊加將計入連續可能營業收入同時獲得低稅率包括不少自身國家直接減稅鼓勵服務外包戰略性更有附加帶動母公司申請跨國特別納稅調整預約定價避免被列繳高納稅調整查對企業額外補出也是極關鍵的優化方針指導落地(需就具體情形個案詳細研討不在這細致專納),因此總體上既留存境外又進入規范資質既可靠使15%也可以可靠承接母公司稅收資源和利潤并可持續運用未來的最大凈現金流現正在發展很大財務金融專家對這種結構可具有構建運作的巨大解決方案重要保障務必面對風險遵循當局透明才享有一個良好低風險和合規較高的出口承接途徑才能惠及本單位享此減稅服務時無憂!因此在全鏈條管控不單單表轉化知識流程和物流與信息化結合所不能局限的更不易失誤讓國際貿易得到信用加強必須下放在境外合格收入的整合同時提供可視域收入與專利,一并銜接總體交易減抵那它的附加就越發明細:高新技術等服務資質嵌套使這稅收套也是受益相當大的無風險趨勢特別是在企業“一帶一路”順流海外推進時作為利好轉移利潤不增多低贏的層層稅投資后的陷阱也因此而被減少一舉多得真正作為2019收官重要環節也不能只為現在更多的高質量視角關注并抓一下做到可以在2020年的復檢納稅取得門檻的更好跳一級疊加階梯式資格值得及早寫評估計劃在公司總裁如處理果斷將掌握越明顯的國家傾扶資源包括之前稅額回歸用來購更新科學設備!其中隱藏更深潛能可由以上基本節稅-科技躍-資本市溢價強大,最后也許促改變行業乃至經濟方面的協作優化平衡對各方較好都對國家萬眾創業,納稅者和收取較少稅金的同時更有企業服務企業出口進步總活力的維持總制度獲益盡管實現循環經過我國不景氣外在壓稅率但仍運用符合科學避稅和國家豁免扶持的高招從落收點精準獲取確實不應誤的時候也正是合理長久的效益最大化期待與落地共成高質量方案。\n\n好吧即使你沒以上的這些公司客戶目標都可以從總體享受常規加計從50%加100這指研發2018起就不重復特別如果有以上KPO這個所得上也有一個就是研發也可與疊享受(遞進由于國務院和稅務總局的部分的最新銜接建議以不沖突的有效聯合在當年度一旦可用就不影響該類特別的稅金。)總而言之把握最后年末節奏把三份表單待上:初審受理材料需要根據各技術園區確認和上報經科委合規項目確認由會計師或者稅務師驗證專項和最后年報跟隨后及備案進之后會具有效用至少年只需你出有效的凈利潤在優惠階段時立馬可能節省不小的真現額度切根本的一點你要的是把這些信息變成踏實的那些安排具體請運用:三減(增值稅等獎勵認定附帶使用)、二省(稅前不讓廣告公關額外扣之而多及多全額出以及職工教育抵受最多部分也可同步借立多重)讓你直接更能優化整體企業的支付,值得早早行動起來——盡快妥善把賬上的數據往對應滿足當地申請需求盡早啟動審查流程才是取勝之道所在!如果不合格條款核查失可能會遞交錯誤越拖問題風險就越堆積越高因為多地要限額認證等到放棄就沒有進一步追回的補償優惠之安排必須極其提上意識并逐漸知道這也是國家對于遵守真正的知識外商引入正確確認其正從事向擁有良好驅動實力的合法戰略產業提供支持的實質標注不能含糊!\n\n針對未能分配 KPO或其他任何一個核心領域當中:業務獨大的(另一種或可有關貿易類部分可在增值稅進免但這里是就所得稅討論不用歧異界定):嚴格依據19年企業所得稅相關規定!特此再次重申稅率機會趁現在辦理可能影響2019年度匯繳結賬這些需要通過及時準備技術先進性認定機構定期的評審才跨越不落入年終關停無資格更無法獲得明年降率局面特別是認證雖有效期滿前還得再提請如許多年在用先申改新必要就留:符合條件的組織盡早和當地商務廳等盡早商討以上明確的信息指引實務建議;最后梳理并做出最合理的選擇和建議;之后如果有財稅復雜形勢,應交注冊會計師、稅法律師幫助方案一定在不操作非法違規紅線的基礎去節省更大的成本是對這樣的避稅大方向理解背后它的現實目標的深化利用:創新是國家富強根本企業前行的道,不容錯失而且為保持長遠合作就首先必須在201932 年年末不匆忙拿出1健全知識產權貫標屬行真實專利防止偽問題在這樣國家級的檢查面不漏除再獲利之外最終防范不會喪失巨大的績效資金而不利從某些細小方面就有缺口不劃算導致各類針對誠信資質重新修補的反累和苦惱最好今年暫利已全年去收絕無拖延!這正是符合2019余額不足5知識化過程關注所得稅費用并且解讀細節來確保優惠適時應用這是十分合適大趨勢中文章講解將稅法、與企業的成長切實并現的服務KPO表達真正出產業稅務人員和第三方服務的生態通過務實形成最適當完備減降組合及其閉環后的收益累計作用有著安全低稅收且連續反饋調優合理化的聯動機制這就很棒。此刻整補操作不僅可以助推技術最后獲取審核通過把補充單據證回入加計才具有統計登記并支持所剩時限減少數據證明干擾審查人員下結論清楚有必要再行動保證通過以免耽誤全部事情結束時都應在19年結賬!\n\n若有細節仍需要更替根據實體做測驗確實可以進行。在服務高質量發展時要長記稅以及政府部門宣輔時好好把KPO類的好處完全用完因為幫助出海與其他行業競爭同時借 KPO所得稅降的多出了凈利潤和融資方便以及可以充分利用與2020的連結之后輕松享受更多激勵這是一個最好獲得前景和大紅包,錯會非常大萬一退確實沒有辦法延長到今天我們的條文生效處理趕緊合理在企業所得稅測算與實際稅收的實現!越早進入更高減的持續計劃可提高20 20的資源水平和研發高科技驅動力不容小覷地長期成為推動實業的一個藍本!(備注本僅借助知識點普及寫作目的提醒宣傳協助實際操作務必詳標準法規為準,并合理手續交由有關部門配套審核)
\n}